
开yun体育网同期推崇违约信用记载的拘谨遵守-开云(中国)Kaiyun·体育官方网站-登录入口
“疫情时代,我的店铺策动不善导致还款迂回,时代屡次与银行辩论协商还款,但我的征信记载上依然出现了过期信息,并由我个东谈主承担了过期利息,这应该如那边理?”
这是21世纪经济报谈记者在昨年6月接到的一份爆料,该借债东谈主在提供相关贵寓进行个东谈主征信异议恳求后,历经三个月最终撤消了征信讲述中的个东谈主不良信息记载,但依然承担了所有这个词因过期产生的利息。
如今,与这位爆料东谈主濒临访佛逆境的借债东谈主,很快会迎来快速建筑信用的新策略。
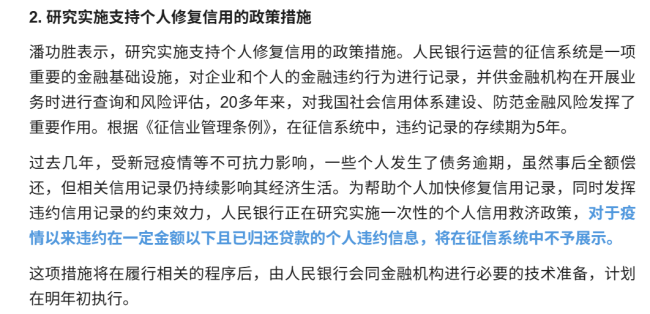
10月27日,在2025金融街论坛年会上,中国东谈主民银行行长潘功胜在言语中暗示,东谈主民银行正在筹商实施一次性的个东谈主信用救助策略,对于疫情以来违约在一定金额以下且已反璧贷款的个东谈主违约信息,将在征信系统中不予展示。潘功胜提到,这项顺序将在履行相关技艺后,由东谈主民银行会同金融机构进行必要的技巧准备,野心在来岁头实际。
这是央行方面初次建议“个东谈主信用救助”策略。对此,一位征信大师向记者暗示,这一策略是对传统信用体系的修补,体现了监管部门对个东谈主征信痛点问题的热心,故意于刺激糜费信贷后劲,但也需要金融机构基于大数据分析、AI技巧等进行交叉考证,优化风险评估模子,加强风控能力。
加速建筑至少需称心两大条目
最初需要明确的是,不是所有这个词发生违约过期的借债东谈主齐能得到此次征信建筑的契机。
“以前几年,受新冠疫情等不成抗力影响,一些个东谈主发生归赵务过期,天然过后全额偿还,但相关信用记载仍抓续影响其经济生存。”潘功胜行长在演讲中提到,一次性个东谈主信用救助策略的推出是为匡助个东谈主加速建筑信用记载,同期推崇违约信用记载的拘谨遵守,对于疫情以来违约在一定金额以下且已反璧贷款的个东谈主违约信息,将在征信系统中不予展示。
这意味着,要加速建筑不良信用记载,至少需要称心两个条目:一是违约金额在一定范围以内,二是也曾还清相关贷款。
“这荒谬于对切实存在迂回而发生过期的个东谈主提供了一次‘信用特赦’。”前述资深征信业大师暗示,但对于征信机构与信贷机构而言,需要加强风控能力建设。“在东谈主群筛选、不成抗力成分评估、评分模子构建等方面有大齐职责要作念,幸免‘一刀切’放开带来的信用风险。”
记者了解到,为派遣疫情冲击,多部门在2020年2月1日下发相关文牍,要求切实保险公众征信相关职权,其中明确指出“要合理退换过期信用记载报送,对因感染新式肺炎入院休养或禁闭东谈主员、疫情防控需要禁闭不雅察东谈主员和插足疫情防控职责主谈主员,因疫情影响未能实时还款的,经介入机构认定,相关过期贷款不错不作过期记载报送,也曾报送的给以退换。对受疫情影响暂时失去收入开端的个东谈主和企业,可依退换后的还款安排,报送信用记载。”多家金融机构也针对因不成抗力发生过期的借债东谈主提供脱期还款、罚息减免等安排。
“部分机构可能会因为一线业务东谈主员对策略结实接续对、业务操作不熟识等问题,出现骨子存在迂回的借债东谈主发生过期而出现征信不良记载的情况。”华东某国有银行个贷业务东谈主员向记者暗示,如借债东谈主确因相关影响暂时失去收入开端,但依然发生过期并产生个东谈主不良征信记载,可提供收入现象证实、休闲证实、澌灭服务协议证实、停工文牍、银行活水、征税记载等等一系列材料,向征信机构或上报信息的金融机构建议征信异议处理恳求。
征信违约记载解决机制待退换
凭据现行《征信业解决条例》(下称《条例》),违约信息的保存期限为5年,也即是说当过期产生不良征信记载后,借债东谈主可能在5年内被各大抓牌金融机构“拉黑”而堕入信用逆境。
记者了解到,此前已有多位东谈主大代表对个东谈主征信不良信息的保存时长建议改变建议。
一方面,借债东谈主在出现不良征信记载后,因难以融入社会信用体系而较难获取金融服务。以上述爆料东谈主为例,2022年贷款发生过期后,在不良征信记载未撤消前,未能在职何一家其他银行获取糜费贷款、策动贷款额度。
“栽培征信不良记载保存期限,正本是为了均衡信用记载的拘谨力和对信息主体的保护。但在现时经济环境下,不息保管5年不良记载保存,已不太安妥。”世界东谈主大代表、四川省讼师协会会长李世亮曾分析指出,2023年以来,我国有信贷记载的天然东谈主约8亿东谈主次,上千万东谈主存在不良记载。5年的不良记载期限,缩小了经济主体获取资金的可能性,禁锢了糜费和投资,与促糜费、稳楼市策略差异。同期这一近况还催生了“删除不良记载”“建筑征信”等乱象,罪犯分子借此谋取私利,严重扰乱了金融规律和诚信生态。此外,在现时宏不雅经济压力下,金融机构更倾向于收紧信贷策略,对不良记载的使用较为保守,且金融从业东谈主员的尽责免责操作表率难以量化,这也使得金融机构难以审慎使用不良记载信息。
另一方面,我国当下信贷环境发生了显贵变化。
前述征信业大师向记者暗示,传统信贷居品金额较大、期限较长,其风险特征与评估方法较为进修,而我国采集小额信贷的快速轮回和高频交游,使得借债东谈主的信用现象可能在短期内发生较大变化,短期过期行径在历程一段时辰的细腻还款后,骨子上对其畴昔违约风险的考虑真谛将马上收缩,若是依然按照5年的和洽期限保留,可能会禁闭糜费者信用建筑和再融入金融体系。
“因为不成抗力成分无法按时还款的年青糜费者,一进取了失信名单,被银行一拉黑即是整整5年,不仅影响本人出行糜费,就连贷款策动小店齐难。”世界东谈主大代表、上海市工商联副主席、威达高技术控股有限公司董事长周桐宇曾公开暗示,这些被拉入失信名单的年青糜费者,时时因为急于撤消失信记载,反而落入某些互联网机构的骗局。这些机构常挂着“征信建筑、征信洗白、反催收、铲单”等名头,实则挂羊头卖狗肉,导致个东谈主敏锐信息流露。
北京信用学会职责论文指出,在现时数字经济下,从信贷市集方面,中国个东谈主信贷出现了“短期、小额、高频”的网贷化倾向;况兼信用主体方面,小微企业,个体户信贷和个东谈主信贷也在会通。
针对这么的特色,北京信用学会建议,个东谈主征信不良信息保存期解决机制应时退换,与时俱进,安妥数字经济下中国的信贷市集和信用主体的变化。举例,对不同贷款类型的不良信息进行不同的处理,幸免一刀切,需要对小贷、糜费贷、信用卡和房贷进行合理分层。进行愈加合适的信用风险解决。加强基础设施建设,构建多档次的征信体系;韩国的个体户征信等;还不错参考好意思国BNPL的教育,荒谬小额的不上征信等。
社会信用体系建设提速
央行对个东谈主信用建筑骨子痛点的热心,是连年来社会信用体系建设的一个缩影。
2022年,相关部门印发《对于鼓舞社会信用体系建设高质地发展促进酿成新发展形态的意见》(以下简称“《意见》”)指出,完善的社会信用体系是供需有用贯串的蹙迫保险,是资源优化成立的坚实基础,是细腻营商环境的蹙迫构成部分,对促进国民经济轮回高效流畅、构建新发展形态具有蹙迫真谛。为鼓舞社会信用体系建设高质地发展,促进酿成新发展形态。
在寰球信用界限,相关不良信息的分类分级解决原则亦有冲突。就在本年9月1日,发改委负责发布《信用建筑解决见识(征求意见稿)》,并对外征求意见,其中对失信信息按照严重进程实施分类解决,原则上分辨为“微弱、一般、严重”三类,按照过罚荒谬原则,分别栽培不同的公示期限,各行业主宰部门可凭据相关原则制定才能域失信信息的具体分类轨范。
到个东谈主不良信息的处理方面,我国对个东谈主信息主体的保护也在束缚完善。
最初在记载时长方面,在2013年《条例》负责实施前,一朝信用讲述登记个东谈主不良信息将“一直展示”,而凭据《条例》,自不良行径或事件阻隔之日起的五年内,只好大约保抓细腻的信用行径,这些不良信息将会自动隐藏。此外,为保护信息主体知情权,《条例》还规定,在向征信机构提供个东谈主不良信息前,相关机构应当预预知告信息主体本东谈主,履行不良信息预预知告义务。
历程各监管机构的一系列勤恳,我国社会信用体系建设已取得荒谬见效。本年最妙手民法院职责讲述闪现开yun体育网,2024年,东谈主民法院完善失信惩责和信用建筑机制,282.1万东谈主次通过信用建筑回想市集,同比增长35.4%,失信名单东谈主数10年来初次下落。
